


1: 2026/09/28(月) 11:07:17.13
日本が財政破綻でもしない限り帰ってきて超ローリスクだし日本が財政破綻したら円は紙切れだから実質預金の上位互換
しかも大抵の普通預金の金利の5~6倍くらい利息が付く
1年引き出せないこと以外マジで有良なのに何で買わないの?
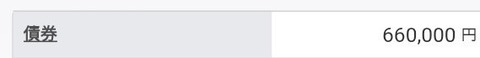
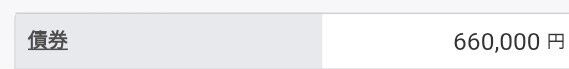
ワイはオルカンも買ってるけど握力強化も兼ねて60万くらい既に買ってるわ
しかも大抵の普通預金の金利の5~6倍くらい利息が付く
1年引き出せないこと以外マジで有良なのに何で買わないの?
ワイはオルカンも買ってるけど握力強化も兼ねて60万くらい既に買ってるわ
2: 2026/09/28(月) 11:07:48.20
普通預金に寝かせとくくらいなら5倍の金利を超ローリスクで貰った方がいいだろ
3: 2026/09/28(月) 11:08:42.55
ワイはオルカンも買ってるけど崩落時の握力高めるために国債もガンガン買ってるわ
元本保証されてる資産はやっぱ強い
オルカンオンリー民も崩落時の安心のために買っとくべきよ
元本保証されてる資産はやっぱ強い
オルカンオンリー民も崩落時の安心のために買っとくべきよ
4: 2026/09/28(月) 11:09:33.54
マジで買わない理由が見当たらない
投資で減るのが怖いなら今すぐ使う金と半年分の生活費以外は国債全ツッパしとけと思う
投資で減るのが怖いなら今すぐ使う金と半年分の生活費以外は国債全ツッパしとけと思う
5: 2026/09/28(月) 11:10:09.42
損するのが嫌なら元本保証されてる商品買えばいいだけなのにね
6: 2026/09/28(月) 11:11:04.42
危険じゃない投資があるのに始めない意味とは・・・
28: 2026/09/28(月) 11:23:53.62
>>24
キャンペーン込みやったわ
新規で口座開設が条件、みたいや
一応その銀行のこと調べてからokだしたけど
友人にはその300万俺が借りてポートフォリオ組んで増やした方が特って言われたけど怖いから定期預金にさせたわ
親だっていつまでいきるかわからんしな
キャンペーン込みやったわ
新規で口座開設が条件、みたいや
一応その銀行のこと調べてからokだしたけど
友人にはその300万俺が借りてポートフォリオ組んで増やした方が特って言われたけど怖いから定期預金にさせたわ
親だっていつまでいきるかわからんしな
26: 2026/09/28(月) 11:22:56.00
>>23
まあ良い方だけど3年くらいだと正に定期より個人国債なんだよね
定期は6ヶ月とか1年とかが向いてる
まあ良い方だけど3年くらいだと正に定期より個人国債なんだよね
定期は6ヶ月とか1年とかが向いてる
25: 2026/09/28(月) 11:22:33.93
世の中の大多数の人間は金にそこまで興味ないってこと
29: 2026/09/28(月) 11:24:19.51
ワイは今回からデビューや
半導体で儲けた数十万ツッコムで
半導体で儲けた数十万ツッコムで
30: 2026/09/28(月) 11:24:25.30
60万...
32: 2026/09/28(月) 11:25:16.46
アメ公に寄生している限り国債はへーきやろ
34: 2026/09/28(月) 11:25:41.13
ワイは親の自営二代目やけどフリーの仲間ら共済?何それ節税なんてめんどくせえって奴ばっかだよ
35: 2026/09/28(月) 11:25:46.48
仕事してる間はNISAでリスクとってもいいと思うよ、損したら働けばいいだけ
防衛策に回るのは仕事を辞めてからの話
防衛策に回るのは仕事を辞めてからの話
36: 2026/09/28(月) 11:25:49.18
普通預金の5倍ついても0.1%の5倍とか
0.5%しかないやんオルカンだと3%以上あるぞ
0.5%しかないやんオルカンだと3%以上あるぞ
56: 2026/09/28(月) 11:33:48.92
>>39
適当に言ったけど調べたらうちの地銀が0.25%やな定期やと0.5%くらいあるけど
ネット銀行だと定期は1%超えもあるし、5%くらいつくとこもあるんかもしれんけど
手数料も取られるやろ
適当に言ったけど調べたらうちの地銀が0.25%やな定期やと0.5%くらいあるけど
ネット銀行だと定期は1%超えもあるし、5%くらいつくとこもあるんかもしれんけど
手数料も取られるやろ
38: 2026/09/28(月) 11:26:18.59
売買は普通はプラス域で安定させるまで何度も痛い目に遭って胃に穴が空く思いして勉強するもんだがニーサみたいに大量の素人を国が株の世界に誘導したパターンは最終的にどうなるかはワイからしたら楽しい実験では有る
正直普通の一般人はゴールドでも買ってた方がええと思うよ
正直普通の一般人はゴールドでも買ってた方がええと思うよ
41: 2026/09/28(月) 11:27:52.71
ウン国債買うくらいなら中国株買うレベルやろもはや
45: 2026/09/28(月) 11:29:42.85
>>44
日本株も米国株も元本保証なんかないけど
日本株も米国株も元本保証なんかないけど
46: 2026/09/28(月) 11:30:04.76
定期預金に入れてるんやろ
49: 2026/09/28(月) 11:31:13.07
円を持つよりは国債の方がマシ程度だな。
メリットはどんなバカでも損しないくらい
メリットはどんなバカでも損しないくらい
58: 2026/09/28(月) 11:34:27.62
>>52
だな。ワイも親には進めるわ
自分は他の投資にしちゃうけど
だな。ワイも親には進めるわ
自分は他の投資にしちゃうけど
51: 2026/09/28(月) 11:31:26.68
3年後、5年後とか遣う予定が明確にある金なら国債にしとくのが安牌
それ以上の期間に予定ないならインデックスファンドと国債変動10年を7対3くらいで持ってたらええんちゃう、ここらへんは個人の好み
それ以上の期間に予定ないならインデックスファンドと国債変動10年を7対3くらいで持ってたらええんちゃう、ここらへんは個人の好み
59: 2026/09/28(月) 11:34:42.43
>>55
使う理由ありきで?
使う理由ありきで?
69: 2026/09/28(月) 11:41:27.72
>>62
遊び心あってええな
遊び心あってええな
53: 2026/09/28(月) 11:32:25.12
ニーサを貯金くらい思ってるアホが大量に誘導されて投資の世界に来たの面白いよな
57: 2026/09/28(月) 11:33:58.56
投資は危険って言ってるのは個別株で痛い目に遭った連中やろ、NISAでインデックス投資しとけばええやろ
66: 2026/09/28(月) 11:39:13.82
>>61
確かにインデックス投資でも元本割れはあるからなあ、インフレで資産が目減りしたほうがマシかもしれんしな
確かにインデックス投資でも元本割れはあるからなあ、インフレで資産が目減りしたほうがマシかもしれんしな
63: 2026/09/28(月) 11:36:52.48
国債もいいな
買うならNISA埋めてからやな、NISAは投資信託だけで埋めたい
働いているからリスク取ってもいいと思ってる
ちょっと売るときに気づいたのだが、色々買ってると売るときめんどくさい
買うならNISA埋めてからやな、NISAは投資信託だけで埋めたい
働いているからリスク取ってもいいと思ってる
ちょっと売るときに気づいたのだが、色々買ってると売るときめんどくさい
78: 2026/09/28(月) 11:45:14.87
>>64
自分の握力がまだわからない
トランプ関税ショックは耐えれたのだが、リーマンショックとか経験してないから
行けそうな気がすると思ってる
リスクヘッジに国債はかなりいいと思う、訳のわからない不動産投資より良い
自分の握力がまだわからない
トランプ関税ショックは耐えれたのだが、リーマンショックとか経験してないから
行けそうな気がすると思ってる
リスクヘッジに国債はかなりいいと思う、訳のわからない不動産投資より良い
96: 2026/09/28(月) 11:53:13.29
>>83
おすすめありがとう
今年車買って生活防衛資金食い込んでいるから
回復したらちょっと考えてみる
おすすめありがとう
今年車買って生活防衛資金食い込んでいるから
回復したらちょっと考えてみる
65: 2026/09/28(月) 11:38:18.68
>>1
わかる。結局投資はしたくなくて国債買った
わかる。結局投資はしたくなくて国債買った
72: 2026/09/28(月) 11:42:02.28
銀行に預けているのもリスクあるんだけどな
ペイオフとかそういう話でなく
ペイオフとかそういう話でなく
77: 2026/09/28(月) 11:44:36.91
>>72
長期的にはインフレが進むっていわれているからね
長期的にはインフレが進むっていわれているからね
104: 2026/09/28(月) 11:55:28.92
>>80
経済を正常にコントロール出来ていれば利息も増えるので危険ではないんやで
円安ホクホクなんて言うのが総理してなければ利息は上がっとるはずやで
経済を正常にコントロール出来ていれば利息も増えるので危険ではないんやで
円安ホクホクなんて言うのが総理してなければ利息は上がっとるはずやで
74: 2026/09/28(月) 11:43:22.56
スレタイもたいがいやけど
オルカン、S&P信者も怖いわ
人生長くて金が必要なときがあるのに
10年以上積み立て続けれること前提にしとるし
マイナス局面でも赤字増やしながら積み立て続けるメンタルある奴も少ないやろうし
オルカン、S&P信者も怖いわ
人生長くて金が必要なときがあるのに
10年以上積み立て続けれること前提にしとるし
マイナス局面でも赤字増やしながら積み立て続けるメンタルある奴も少ないやろうし
84: 2026/09/28(月) 11:47:15.58
>>74
普通は生活防衛資金だったり、子供おるなら学費分の貯蓄は投資には回さんやろ
長期間ロックされる前提でオルカンとは買うもん
普通は生活防衛資金だったり、子供おるなら学費分の貯蓄は投資には回さんやろ
長期間ロックされる前提でオルカンとは買うもん
117: 2026/09/28(月) 12:02:48.49
>>84
そんな余裕のないNISA貧乏にもオルカンS&P教徒もけっこういるぞ
そんな余裕のないNISA貧乏にもオルカンS&P教徒もけっこういるぞ
123: 2026/09/28(月) 12:05:25.79
>>117
生活防衛資金も投資に突っ込む層のことはしらん
生活防衛資金も投資に突っ込む層のことはしらん
126: 2026/09/28(月) 12:07:22.85
>>117
だからニーサの上限程度でギャーギャー言っとる自らの能力の低さを恨めば良いんやって
だからニーサの上限程度でギャーギャー言っとる自らの能力の低さを恨めば良いんやって
75: 2026/09/28(月) 11:44:03.32
そもそも円が一番暴落してるんだけどな
81: 2026/09/28(月) 11:46:27.07
>>75
アメリカに命令されて強制的に円高にされるリスクもあるから一概に言えなくなってる
アメリカに命令されて強制的に円高にされるリスクもあるから一概に言えなくなってる
90: 2026/09/28(月) 11:50:54.33
>>75
これなんだけど結構理解できてない方がいっぱいいる
インフレ3%進んだら現金価値は3%下がっているのに
だからゴールドとか株は相対的に価値が上がるのに
これなんだけど結構理解できてない方がいっぱいいる
インフレ3%進んだら現金価値は3%下がっているのに
だからゴールドとか株は相対的に価値が上がるのに
98: 2026/09/28(月) 11:53:38.92
>>75
安い時に買って高い時に売るのが基本なんやから円が安い今買わないでどうするんや
安い時に買って高い時に売るのが基本なんやから円が安い今買わないでどうするんや
105: 2026/09/28(月) 11:55:46.49
>>98
それはドルとかで給与もらっているやつの場合やろ
それはドルとかで給与もらっているやつの場合やろ
82: 2026/09/28(月) 11:46:32.50
普通にポイ活のほうが安全
月3%ならノーリスク
月3%ならノーリスク
87: 2026/09/28(月) 11:48:49.10
>>82
これも組み込んだ方が良い
個人国債変動で2%
みずほ楽天カードで2%で普通に暮らしてても4%抑えられる
これも組み込んだ方が良い
個人国債変動で2%
みずほ楽天カードで2%で普通に暮らしてても4%抑えられる
89: 2026/09/28(月) 11:50:26.27
こういうのは一度操作してしまえばゼロコストで利回りを享受出来ることに価値があんねん
91: 2026/09/28(月) 11:51:19.43
国債ってまだNISA対象や無いやん
102: 2026/09/28(月) 11:54:55.45
>>93
お前さんには不要やろ
親のNISA口座でやらせろ
お前さんには不要やろ
親のNISA口座でやらせろ
92: 2026/09/28(月) 11:52:00.61
国債はもう少し待った方が利率騰がるから
107: 2026/09/28(月) 11:57:34.79
>>94
すぐ買いたいなら米国債買えばいいじゃん
すぐ買いたいなら米国債買えばいいじゃん
95: 2026/09/28(月) 11:52:45.61
定期預金と大差ないから
引用元: https://nova.5ch.io/test/read.cgi/livegalileo/1790561237/


コメント
コメント一覧 (37)
toushichannel
が しました
お前の人生になんも関係無いし一銭の得にもならんでしょうに。
toushichannel
が しました
株も債権も暴落した時に価値が出るってだけで、ゴールド自体普通に暴落もする。
配当も利息も付かんから運用益は基本出ない。一生分の資産構築して生活費は別収入で賄えるって人間が、資産トータルでの増減幅狭めるために買う代物。
toushichannel
が しました
toushichannel
が しました
生きてればの話しだけど
toushichannel
が しました
でもこういう話題が出るってことはまだまだ金利上がるんかこれ
toushichannel
が しました
toushichannel
が しました
toushichannel
が しました
AIにでも抽出させて管理人は目を通してないのか
元本保証はリスクがないっていうのはあっているけど金利が上がっているから来年以降に買った方が得だから機会損失になるっていうのも本当
結局はマネーリテラシーが低い人は損をすることが多いってことに回帰するんだろうけど
toushichannel
が しました
toushichannel
が しました
普通に価格変動するし元本保証でもないから株より有利か判断できんなら止めといたほうがいい
生債権も日本の個人向け以外は途中売却したら元本割るリスクはあるから買うにもよく考えてやな
toushichannel
が しました
ちゃんと買うでな
日本国債の良質なETFや投信はないし
生で買うのが一番
toushichannel
が しました
逆にやたら叩くやつが多いことは本当は儲かることだと思わんかね?
toushichannel
が しました
toushichannel
が しました
ほぼ間違いなく数年で「オルカンくらいのリスクは許容」って価値観に変化するからな。
5年ロックされる元本保証商品に手出したけど、
2年目くらいで「解約させてくれええええ。もっと利回りいい商品に乗り換えたいんじゃああ」って悶えたわ。
toushichannel
が しました
自分の頭で判断して購買判断を下している謎勢力の方が賢明だとは思うよ。リスクの過大評価だとは思うが。
それはそれとして日本国債をリスク分散以外で買う奴はアホ
借金まみれで首が回らなくなってるやつ(政府)に貸す金はない
toushichannel
が しました
何もしてない奴らの感想なんて聞く価値無いだろ
toushichannel
が しました
利上げ無しで円高がタイミング良く来るという一点しか勝ちが見えないのだが
投資ネタのここで投資しない謎の連中には響くのか?
toushichannel
が しました
toushichannel
が しました
コメントする